こんにちは。なおママです❗️
わたしは4回の帝王切開を経験し、4人の子どもを育てている専業主婦です。
帝王切開が決まったとき、「そういえば、医療保険っておりるのかな?」って気になりませんでしたか? 出産はお金がかかるので、もし給付金がもらえるなら、正直とても助かりますよね。
わたしは4回の帝王切開のうち3回、医療保険の給付金にずいぶん助けられました。今日は「実際いくらおりたのか」「請求手続きはどうだったのか」を、わたしの体験談として正直にお話しします❗️
給付金って、退院してしばらく経った“忘れたころ”に振り込まれるんです。だから通帳を見て「あ、入ってる…!」と、ちょっとお得感というか、ラッキーな気分になったのを覚えています😊
そして何より「入っててよかった」と実感したのは、産後の出費がかさむ時期。赤ちゃんが生まれると、あれもこれも揃えるものが多くて、一気にお金が出ていくんですよね💦 その費用の“足し”になってくれたのが、本当にありがたかったです。
 なおママ
出産って、嬉しいけど出費もどっさり😅 だからこそ、もらえるお金はしっかりもらう!これ、大事ですよ❗️
先に結論からお伝えします。帝王切開は「手術」として扱われるため、多くの医療保険で手術給付金や入院給付金の対象になるとされています。ただし、給付されるかどうか・いくらになるかは、加入している保険の契約内容によって本当にさまざま。この記事はわたしの体験談なので、ご自身のことは必ず保険会社や保険証券でご確認くださいね😊
⚠️ この記事について
この記事は、帝王切開を4回経験したわたし個人の体験談・感想です。保険の給付条件・金額は契約内容や保険会社によって異なり、特定の保険商品をおすすめするものではありません。詳細は必ずご加入の保険会社・専門家にご確認ください。
📝 この記事でわかること
- 帝王切開は医療保険の対象になる?(基本のき)
- わたしの場合、給付金は実際いくらおりた?
- 請求手続きの流れと必要書類(診断書のことも)
- 正直な後悔:4回目は保険を解約したあとでした(もらえていたはずの17万9千円)
- おりた給付金、実際なにに使った?
- これから出産する人に伝えたい「妊娠前の保険チェック」
帝王切開は医療保険の対象になる?まず基本のき
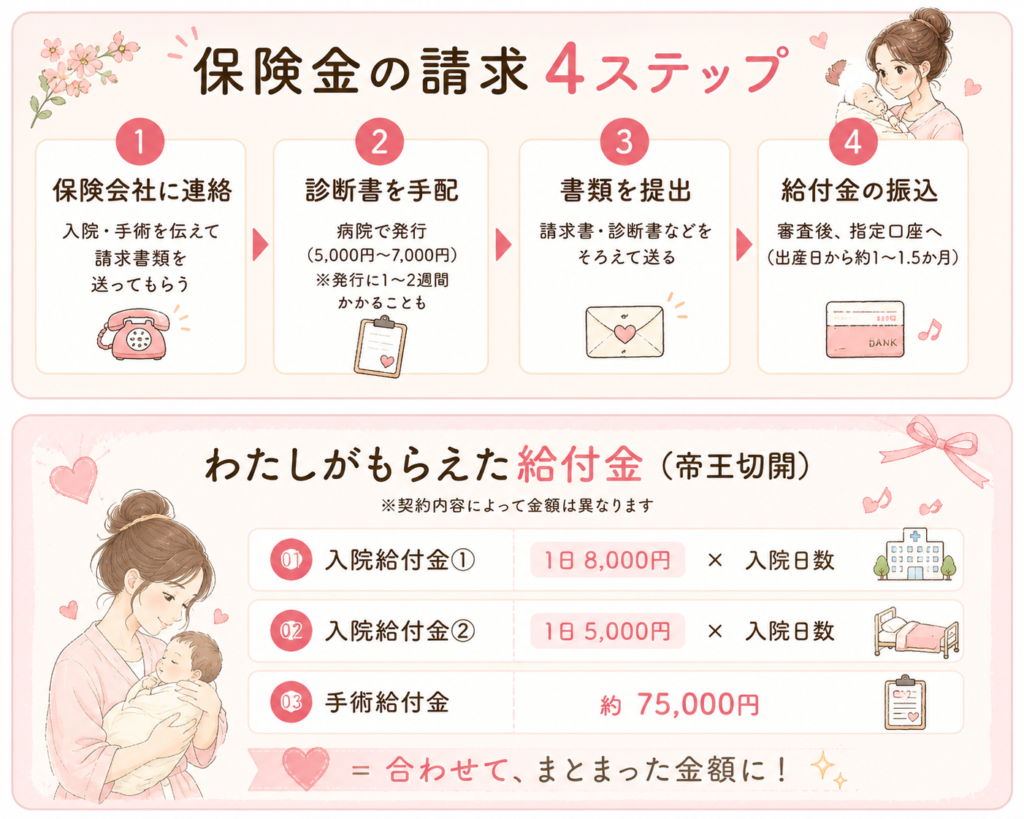
普通分娩は「病気ではない」ため医療保険の対象外になるのが一般的ですが、帝王切開は「手術」。そのため、多くの医療保険で手術給付金の対象になるとされています。さらに入院日数に応じた入院給付金が受け取れる場合もあります。
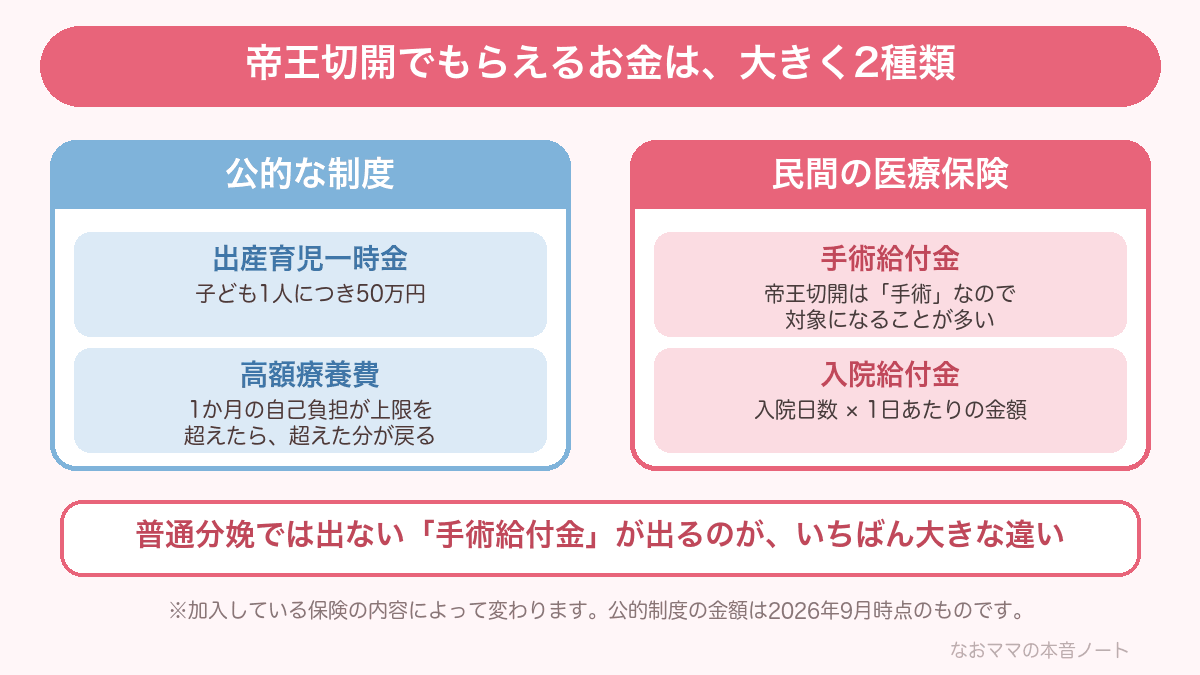
ここが、普通分娩との大きな違いです。帝王切開の費用や公的制度(高額療養費・出産育児一時金)の話は、費用の記事にくわしくまとめているので、あわせて読んでみてくださいね😊
ただし「契約内容しだい」が大前提
同じ帝王切開でも、いつ加入したか・どんな契約か(妊娠前か妊娠後か、特定の部位の不担保がついていないか等)で、給付されるかどうかは変わります。だからこの記事も「へえ、そうなんだ」の参考にしつつ、ご自身の保険は必ず証券や保険会社で確認してくださいね🙏
わたしの場合:医療保険はいくらおりた?【4回のリアル】
加入していた保険と、入ったタイミング
わたしが医療保険に入ったのは、夫と結婚したとき。実は、1人目を出産するよりも前のことでした。
当時はまだ20代前半で、保険の知識なんてまったくなくて(笑)。ただ、夫が職場ですでに医療保険や入院保険に入っていたので、「保険は必要だよね」と、結婚と同時にわたしも同じものに入れてもらったんです。
入っていたのは、大きく2種類。①入院1日につき8,000円が出るタイプと、②入院1日につき5,000円+手術を受けると給付金が出るタイプでした。
この保険、1回目から3回目の帝王切開では、すべて請求してしっかり給付金を受け取りました。ただ4回目のときは、請求していません。「もう妊娠・出産はないだろう」と思って、保険を解約したあとだったんです😅
この話は、このあと正直に書きますね。
なおママ今思えば、解約する前が4回目の妊娠だったら…なんて。こればっかりはタイミングですね😅 だからこそ「今の自分に必要な保障か」を時々見直すの、大事だなと思います。
給付金の金額、正直に言います
いちばん気になる金額ですよね。正直にお伝えします😊
わたしは帝王切開=「手術」+「入院」だったので、普通分娩では下りない給付金を受け取れました。入院1日8,000円のタイプと5,000円のタイプ、両方から入院日数分が出ました。つまり1日あたり13,000円。わたしの入院はいつも7〜10日ほどだったので、そこに手術給付金の約75,000円が加わります。合わせると、けっこうまとまった金額になりました。
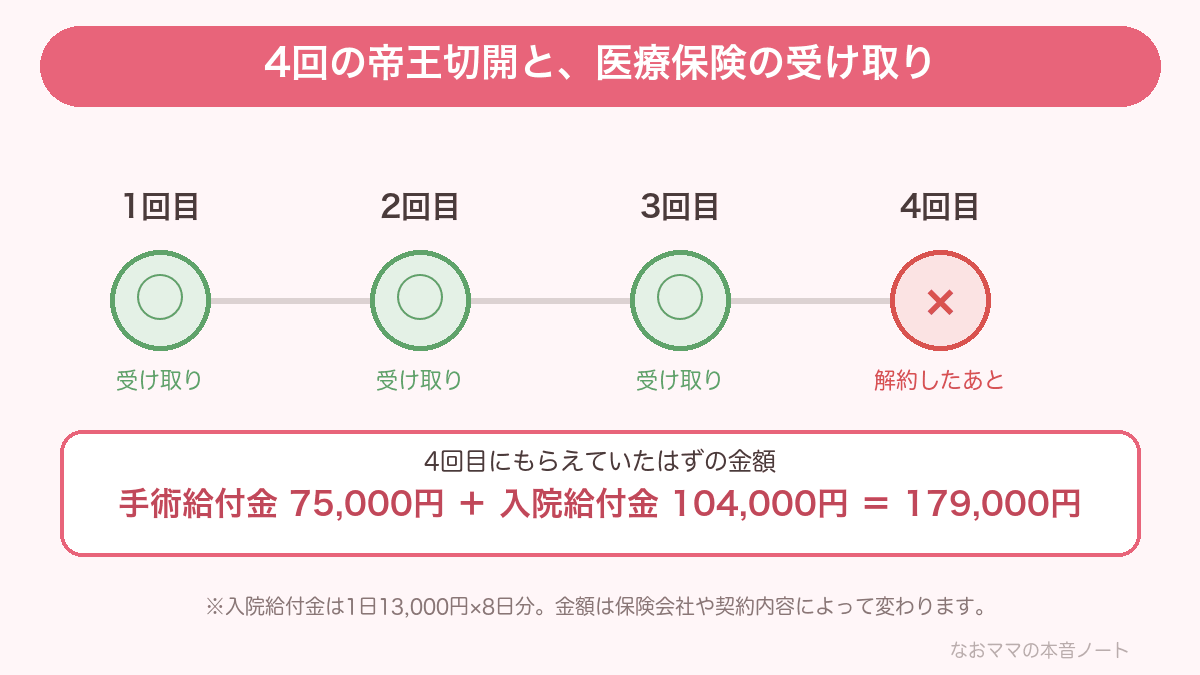
振り込まれたのは、出産日からだいたい1か月半後くらい。自分の申請が早ければ早いほど振込も早くなると思います(退院後に病院で診断書をもらう必要があります)。
※金額は保険会社や契約内容によって本当にバラバラなので、あくまで「わたしの場合」として見てくださいね。大事なのは——帝王切開は給付金が下りるケースが多いということ。ご自身の医療保険・入院保険の内容を、必ず確認してみてください😊
なおママ「まさか自分ももらえるの!?」というママ、本当に多いんです。普通分娩だと下りないので、帝王切開ならでは。確認しないともったいないですよ❗️
正直に言うと、4回目は「解約したあと」でした
ここまで読んで「保険に入っててよかったね」で終わると思われたかもしれません。
でも、いちばん正直な話をさせてください。
わたしは4回目の妊娠が分かる約4か月前に、その保険を全部解約していました。
なぜ解約したのか
解約したのは、3人目の出産を終えたあとです。
帝王切開の手術と入院にかかった費用をぜんぶ請求し終えて、出産育児一時金と入院費の相殺額もだいたい振り込まれたかな、というタイミングでした。
理由はシンプルです。
すでに3人を帝王切開で産んでいたので、「4人目はもうないだろう」と思ったから。それなら、これ以上の保険料は必要ないと考えました。
夫ともきちんと話し合ったうえでの決断です。あのときの判断が間違っていたとは、今も思っていません。
もらえていたはずの金額を、正直に書きます
4回目の入院は、8日間でした。
もし解約していなかったら、当時の契約内容で計算するとこうなります。
| もらえていたはずの給付金 | 金額 |
|---|---|
| 手術給付金 | 75,000円 |
| 入院給付金(1日13,000円 × 8日分) | 104,000円 |
| 合計 | 179,000円 |
しかも、わたしの場合は4人目も確実に帝王切開になることが分かっていました。だから「もらえる可能性が高かった」というより、ほぼ確実だったと思います。
そしてこの事実に、わたしは4人目の妊娠が分かった当時から気づいていました。
なおママ通帳を見るたびに「あー…」って思っていました😅 でも、もう戻せないんですよね。
後悔はしました。でも、そこまで引きずってはいません
少し後悔しました。あと少し解約せずにいれば、もらえていたお金でしたから。
ただ、ここは誤解のないように書いておきたいんです。
保険って、お金を増やすためにかけるものではないと思っています。「いつ何が起こるか分からないから」かけておくもの。だからわたしも、金儲けのつもりで入っていたわけではありません。
それに、夫としっかり話し合ったうえでの解約でした。今さらタラレバの話をしても、過去にさかのぼって保険に入り直すことはできません。だから、そこは受け入れています。
解約するかどうかは、各ご家庭の判断です。ただ、帝王切開での出産には、確実に手術と入院がついてきます。入院中に個室での安静を望まれる場合、出産育児一時金だけでは足りないこともあります。わたしたちのように後悔しないよう、旦那さんときちんと話し合ったうえで、必要な保障がいくらなのかを見極めてくださいね。
請求手続きの流れと必要書類
「手続きが大変そう…」と思うかもしれませんが、流れが分かっていれば大丈夫。一般的にはこんなステップです👇
| ステップ | やること |
|---|---|
| ① 保険会社に連絡 | 入院・手術したことを伝えて、請求書類を送ってもらう |
| ② 診断書を手配 | 病院に保険会社所定の診断書を依頼(発行に1〜2週間かかることも) |
| ③ 書類をそろえて提出 | 請求書・診断書・必要に応じて領収書のコピーなど |
| ④ 給付金の振込 | 審査のあと、指定口座へ振り込み |
わたしの実際の手続き(かかった日数・診断書のこと)
手続きの流れは、こんな感じでした。まず退院するときに、病院で診断書をもらいます。この診断書、わたしの当時の記憶では5,000〜7,000円くらい。病院によって金額はけっこう違うみたいです。
診断書を受け取ったら、2〜3日後には保険会社に請求書類を提出しました。実はわたし、入院する前から夫に「請求書類や必要書類の確認」を済ませてもらっていたんです。おかげで、産後のバタバタの中でもスムーズでした😊
わが家は夫の職場を通しての保険請求でしたが、お金が振り込まれたのは、だいたい1か月〜1か月半後くらいでした。
3回請求して分かった、気をつけたいポイント
4回のうち3回、実際に請求してみて「これは事前にやっておくべき!」と思ったことをまとめますね😊
- 妊娠中に「どんな場合に給付金が下りるか」を必ず確認する(帝王切開だけでなく、切迫早産で入院したら?会陰切開は?など、ケースごとに)
- 必要書類が何かを先に確認する(診断書なのか、母子手帳の写しなのか、赤ちゃんの出生証明書なのか)
- 役所に出す書類と部数も事前に把握する(あとで取り直し…の二度手間を防げます)
- 出産育児一時金だけでなく、自分の職場・夫の職場の「福利厚生」でお金が出ないかも確認する(お祝い金など、意外とあります)
これを妊娠中にやっておくと、産後の手続きが本当にスムーズです。産後の体で役所や保険会社とやりとりするのは、想像以上にしんどいので……先回りが肝心です😊
なおママ産後は寝不足+傷の痛み+赤ちゃんのお世話で、頭が回らないんです😢 だから「妊娠中の元気なうちに準備」が、本当に効いてきますよ。
おりた給付金、実際なにに使った?
これは正直に言いますね😊 給付金の使いみち、本音は「おむつ代や生活費など、物価も高いし現実的なことに使うのが一番」だと思います。
……でも、わたしはちょっとだけ、自分のためにも使わせてもらいました(笑)
- 夫にお願いして、給付金の一部で自分用の美顔器を購入✨
- 妊娠中ずっと我慢していたお寿司を、思いっきり食べる🍣
- ボロボロだったスニーカーを、新品に買い替え👟
2回目以降は、入院費の加算を考えて、自分から個室にグレードアップすることはしませんでした。ただ、4回目の病院はもともと全室個室で、それまでよりちょっとラグジュアリーな感じでした☺️
なおママ給付金って、頑張ったママへのご褒美でもあると思うんです。生活費に回すのも正解だけど、ちょっとだけ自分を甘やかすのも、次への元気になりますよ😊
「入っててよかった」といちばん思ったのは、1回目の差額ベッド代
4回のうち、いちばん「入っててよかった」と思ったのは、実は1回目でした。
1回目は緊急帝王切開だったので、体への負担がとても大きかったんです。しかも初めての出産で、心細さもありました。
だからそのときは、夫にお願いして特別室にしてもらいました。
当然かかってくるのが、差額ベッド代です。
その費用を保険の給付金である程度まかなえた——これが、いちばんありがたかった瞬間でした。
なおママあのときは「とにかくゆっくり休みたい」がすべてでした。お金の心配をせずに特別室を選べたのは、保険のおかげです😊
もし今後もう一度わたしが出産することがあるなら、選ぶのは手術と入院に応じた給付金が出るタイプだと思います。帝王切開なら、そこが確実に効いてくるからです。
これから出産するあなたへ:妊娠前の「保険チェック」だけはしておいて
最後に、これから出産するあなたへ。4回経験したわたしからのメッセージです😊
まず安心してほしいのは——帝王切開は、医療保険で給付金が下りるケースが多いこと。そして公的な出産育児一時金も出ます(4回目の実費明細を全部公開した費用の記事もあわせてどうぞ😊)。だから、出産費用そのものを過度に心配しなくて大丈夫。まずは安心して、赤ちゃんを迎える準備に集中してくださいね。
そのうえで、差額ベッド代や退院後の生活費、頑張ったママへのちょっとしたご褒美に給付金を当てられるのは、やっぱり嬉しいもの。「もしものとき、いくらあれば安心か」を、自分の価値観で考えておくといいと思います。(※不必要に保険を増やしすぎるのは本末転倒。“自分に必要な分”を見極めるのが大事です)
妊娠中に見ておくといいのは、この4つです。
- 公的制度でいくら出るか
- 自分やご主人の職場の福利厚生
- どのくらいの入院が見込まれるか(よかったら、わたしの4回の体験を参考にしてくださいね笑)
- 結局いくら必要になりそうか
お金のことが見えるだけで、ぐっと安心できますよ。
そして——夫婦の連携は必須です❗️ 書類の申請や保険請求は、産後のボロボロの体には本当に負担。事前に夫と「これはパパがやる」と決めておくだけで、全然違います。保険の見直しや相談も、元気なうちに済ませておきましょう😊
わが家は4人目のとき、夫が育休を取って、役所の手続きまで全部やってくれました。
育休中のお金のしくみも含めて、こちらにまとめています👇
保険のチェックは「妊娠を考え始めたら」
妊娠が分かってからだと、入れる保険や条件が限られる場合があると言われています。だからこそ「妊娠を考え始めたら、いまの保険の保障内容を一度チェックしておく」——これだけで、いざという時の安心感が全然違うと思います😊
それと、出産育児一時金のような公的な制度があることも忘れないでくださいね。過度に保険をかけすぎず、自分に必要な保障を見極めること。ここが大事だと思っています。
自分たちだけで判断するのが不安なら
自分たちだけで判断するのが不安なら、誰かに相談してみるのもひとつの手です。
※ちなみにわたし自身は、保険の無料相談窓口には行っていません。ぜんぶ自分たちで調べて判断しました。だから相談窓口の使い心地はお伝えできないのですが、「相談する」という選択肢もありますよ、というお話です😊
※ここから先はPR(広告)を含みます。
たとえば、妊娠・出産・子育て中のママ専門の無料相談サービスもあります。
くり返しになりますが、わたしは使っていないので使い心地はお伝えできません。ただ、ママ向けに特化しているぶん、「帝王切開の予定があって」という話も通じやすいのかなと思っています。
「相談」と聞くと、それだけで身構えてしまうかもしれません。でも、いま入っている保険を見てもらって「帝王切開になったら、うちはいくら出ますか?」と聞くだけでも、じゅうぶん意味があると思います。相談は無料ですし、その場で決めなくても大丈夫です。
わが家がやったのも、結局は同じことでした。いまの保障で足りるのかを、自分たちで確かめただけ。
自分たちだけでやるか、詳しい人と一緒にやるか。違いはそこだけだと思っています😊
※ひとつだけ。保険の相談って、いま入っているものを見てもらうところから始まると思うので、しっかり相談すれば1時間くらいはかかるのかもしれません。「ちょっと聞くだけ」のつもりだと足りないかもしれないので、時間に余裕のあるときにどうぞ😊
ママ向けの保険無料相談を見てみる
まとめ:帝王切開のお金の不安は、知識で軽くできる
帝王切開は、公的制度(高額療養費・出産育児一時金)に加えて、民間の医療保険でも備えられる出産です。「手術で怖い」だけじゃなくて、「その分、経済的なサポートがある」という面も、ぜひ知っておいてほしいなと思います。
最後まで読んでくださって、ありがとうございます。お金の不安が少し軽くなるだけで、出産に向かう心もずいぶんラクになります。わたしの4回の経験が、あなたの安心材料のひとつになれたら嬉しいです。ひとりじゃないよ☺️
なおママ「知ってるか知らないか」だけで、こんなに違うんだ…って、わたしも4回かけて実感しました。あなたはこの記事で、もう知ってる側です😊
📝 あわせて読みたい関連記事
帝王切開の費用・公的制度のことや、次の妊娠に向けての話も、体験談でまとめています😊


子どもが生まれてからの毎月の生活費や、児童手当の使い道は、こちらにまとめています。
保険以外に、高額療養費や出産育児一時金の差額、医療費控除で実際にいくら戻ってきたかは、こちらで3人目・4人目の記録を公開しています。


コメント