「こどもNISAって、始めたほうがいいの?」「SBI証券で、どうやって申し込むの?」
2027年から始まる新しい制度だからこそ、分からないことだらけですよね。
わたしはもともと自分のNISA口座を持っていて、SNSでこどもNISAを知ったのがきっかけでした。
今日は、子ども4人分をSBI証券で申し込んだわたしが、こどもNISAに向いている人と、実際の開設の手順を画面つきでお話しします❗️
この記事は、わたし個人の体験と、2026年11月時点で公表されている情報をもとにした感想です。投資をすすめるものではありません。
投資信託は元本保証ではなく、値下がりすることもあります。こどもNISAの細かいルールは今後変わる可能性もあるので、最新の情報は金融庁やSBI証券の公式サイトで確認してくださいね。
- こどもNISAに向いている人5選
- こどもNISAのしくみと、いつから始まるか
- 始める前に知っておきたいデメリット・注意点
- SBI証券のこどもNISAの特徴(手数料・積立は100円から など)
- 18歳になったらどうなる?(年齢ごとのルールを図で)
- SBI証券でこどもNISAを申し込む手順(実際の画面つき)
- 必要な書類(マイナンバーカードのほかに、住民票も必要でした)
- いつから?きょうだい全員分いる?贈与税は?などのよくある質問
結論:こどもNISA(子供NISA)に向いている人5選
先に結論からお伝えします。
こどもNISAは、「子どものお金を、子ども名義で、長い時間をかけて育てたい家庭」に向いている制度だと思います。
- 子どもに、お金のことを教えていきたい人
- 子どもの進学資金を、きょうだい別に分けて管理したい人
- 早くから始めて、子どもに「時間」を味方にしてあげたい人
- 親のNISA枠を使い切る予定の人
- 子どもに、少しでも資産を残してあげたい人
ここからは、5つのタイプを、わたしの考えとあわせてお話しします。
① 子どもに、お金のことを教えていきたい人
わたしは、子どもの貯金は「親が手をつけないお金」だと思っています。
だからこそ、その範囲で運用すれば、子どもの金融教育にもなると考えました。
貯金と投資のちがい、そして運用で増える「複利」のしくみを、子ども自身のお金を使って、実体験で教えてあげたいと思っています。
※複利とは、増えた分にもまた利益がつくしくみのことです。
 なおママ
子どもには、お金を「貯める」だけじゃなくて「育てる」ことも、自分のお金で体験してほしいんです😊
② 子どもの進学資金を、きょうだい別に分けて管理したい人
こどもNISAは、子ども1人ずつの口座です。
きょうだいが何人いても、「この子の分はいくら」と分けて見られます。
わが家では今まで、4人のお金を、それぞれ本人名義の銀行口座で分けて管理してきました。
こどもNISAも1人1口座なので、その延長で分けて管理できるのが安心です。
③ 早くから始めて、子どもに「時間」を味方にしてあげたい人
投資信託は、長い時間をかけて少しずつ積み立てるほど、値動きの波をならしやすいと言われています。
0歳から始めれば、18歳まで最長18年。わたしも、この「時間を味方にできる」ところが、長期目線の投資にぴったりだと感じています。
※将来の値上がりを約束するものではありません。
④ 親のNISA枠を使い切る予定の人
親のNISAとは別に、子どもの名義で年60万円まで非課税で投資できます。
親の枠をすでに使い切りそう、という家庭なら、こどもNISAが次の選択肢になります。
ちなみにわが家は、親のNISA枠にまだ余裕があります。
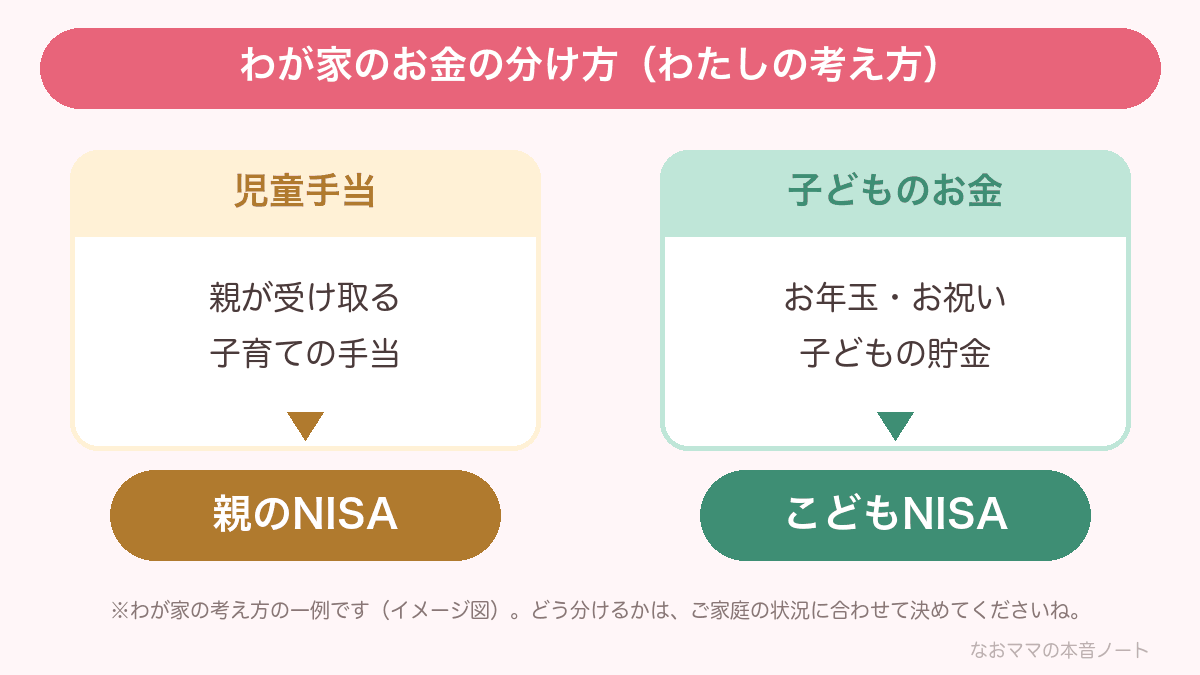
なので、児童手当は親のNISAで、こどもNISAには「子どものお金」を、と分けて考えています。子どもの貯金やお年玉、お祝いでいただいたお金は、子どもに向けていただいたお金なので、子ども自身の口座で育てるつもりです。
⑤ 子どもに、少しでも資産を残してあげたい人
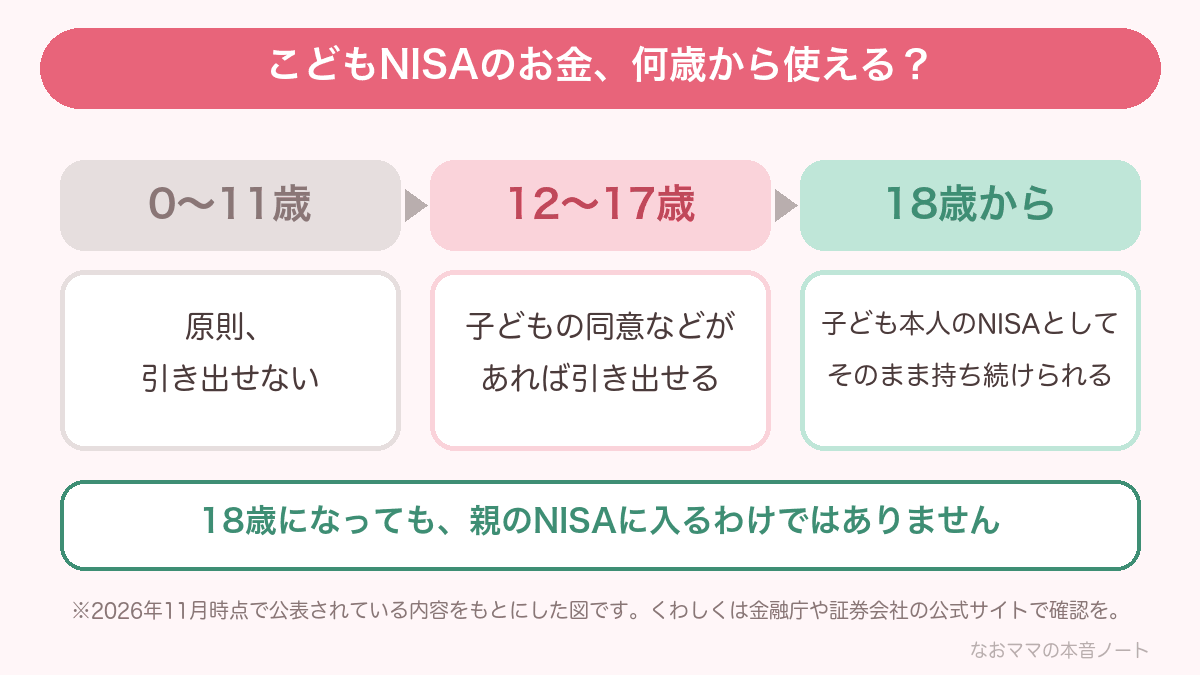
こどもNISAで育てたお金は、18歳になると、子ども本人のNISAとしてそのまま持ち続けられます。
子どもが大人になったときの「最初の資産」として渡してあげられます。
18歳になれば、口座は子ども本人のものになります。何に使うかは、それまでの教育をふまえて、子ども自身に決めてもらうつもりです。
ただ、子どものころから積み立てたお金は、いざというときの備えにもなります。だから、制度の使い方だけは、きちんと教えてあげようと思っています。
わが家は、4人全員分をSBI証券で申し込みました
わが家は、4人全員分を同時に申し込みました。
1人だけ運用すると、きょうだいのあいだで差が出てしまうからです。将来は、それぞれの子どもに自分の口座として渡すつもりです。
SBI証券を選んだいちばんの理由は、わたし自身がSBI証券の口座を持っていたからです。
こども口座は親の口座から申し込むので、すでに口座がある証券会社だと、手続きがスムーズでした。
- 口座開設料・管理料は無料
- 投資信託の手数料は、条件を満たせば無料
- 投資信託の積立は、100円から
- 投資信託を持っているだけで、ポイントが貯まる(ポイントで買うこともできる)
※2026年11月時点のSBI証券の公式サイトの内容です。こどもNISAの口座では、クレジットカードでの積立は使えないと案内されています。手数料が無料になる条件など、くわしくはSBI証券のこどもNISAの公式ページで確認してくださいね。
ただし、すぐに使う予定のお金には向きません。理由は、このあとのデメリットの章でくわしくお話ししますね。
申し込みも、SBI証券なら1人あたり10分もかからず、画面どおりに進めるだけで簡単でした。手順は、このあと実際の画面つきで紹介しますね。
こどもNISA(子供NISA)とは?いつから始まる?
こどもNISAは、0〜17歳の子どもが、NISAの「つみたて投資枠」を使えるようになる制度です。つみたて投資枠とは、長く積み立てるのに向いた投資信託だけを買える枠のことです。
2026年11月時点で公表されている内容を、表にまとめました。
| 項目 | 内容 |
|---|---|
| 対象 | 0〜17歳の子ども |
| 始まる時期 | 2027年1月(予定) |
| 年間に投資できる額 | 60万円まで |
| 非課税で持てる上限 | 600万円まで |
| 買えるもの | つみたて投資枠の対象の投資信託だけ(株は買えない) |
| 引き出し | 原則できない。12歳以降は、子どもの同意など一定の条件のもとで可能 |
| 18歳になったら | 子ども本人のNISAとして、そのまま持ち続けられる |
※2026年11月時点の公表内容をもとにしています。くわしいルールは、金融庁のNISA特設サイトで確認してくださいね。
いつから申し込める?事前受付は2026年10月から
SBI証券では、2026年10月1日から、こどもNISAの事前受付が始まっています。
口座ができるのは、制度が始まる2027年1月の予定です。それまでは、こどもNISAで投資信託を買うことはできません。
わたしも2026年10月に、事前受付で4人分を申し込みました。
こどもNISA(子供NISA)のデメリット・始める前の注意点
結論から言うと、いちばん大きなデメリットは「12歳までは原則引き出せない」ことです。「始めてから、こんなはずじゃなかった…」とならないように、知っておきたい注意点を4つまとめました。
元本保証ではない
投資信託は、値下がりすることもあります。
預けたお金がそのまま減らずに残る、という商品ではありません。
12歳までは、原則引き出せない
こどもNISAのお金は、0〜11歳のあいだは原則として引き出せません。
12歳以降も、子どもの同意など一定の条件が必要です。近いうちに使う予定のお金は、こどもNISAには向きません。
わたしも、この「資金ロック」はデメリットだと思いました。
だからわが家は、余裕のあるお金、それも子どもの貯金の範囲だけで始めます。年60万円の枠を埋めきることにも、こだわっていません。
あとから証券会社を変えられない
こどもNISAは、口座を開いたあとに証券会社(金融機関)を変えられないことになっています。
どこで開くかは、最初によく考えて決めるのが安心です。
子どもの口座に入れたお金は「子どものお金」
親が子どもの口座にお金を入れると、税金のうえでは「親から子への贈与」になると言われています。
贈与税は、1年間にもらった額が110万円までなら、かからないのが基本です。ほかにも子どもに渡しているお金がある場合は、税務署や国税庁のサイトで確認してくださいね。
SBI証券でこどもNISAを開設する方法【実際の画面で解説】
ここからは、わたしが実際にSBI証券で申し込んだ手順をお話しします。
結論から言うと、1人あたり10分もかからず、画面どおりに進めるだけで簡単でした。
申し込む前に用意するもの
- 親(親権者)のSBI証券の口座
- 子どものマイナンバーカード
- 家族全員分が載った住民票(親子が同居していることと、親子関係の確認のため)
- 親の本人確認書類
- スマホかパソコン(WEBで申し込めます)
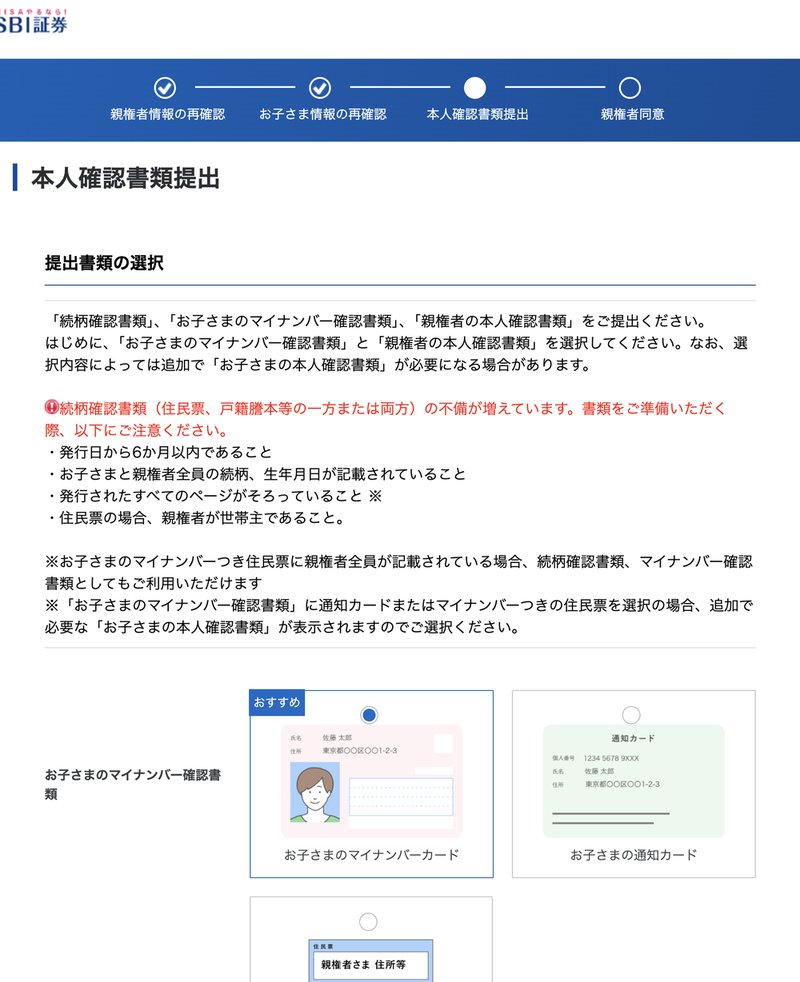
わたしは、子どもの本人確認にマイナンバーカードを使いました。
ただ、それだけでは足りず、家族全員分の住民票も必要でした。ここは事前に知っておくと、手続きがスムーズです。
- 発行から6か月以内のもの
- 子どもと親権者全員の続柄・生年月日が載っているもの
- すべてのページがそろっているもの
- 住民票の場合は、親権者が世帯主であること
申し込みの流れ
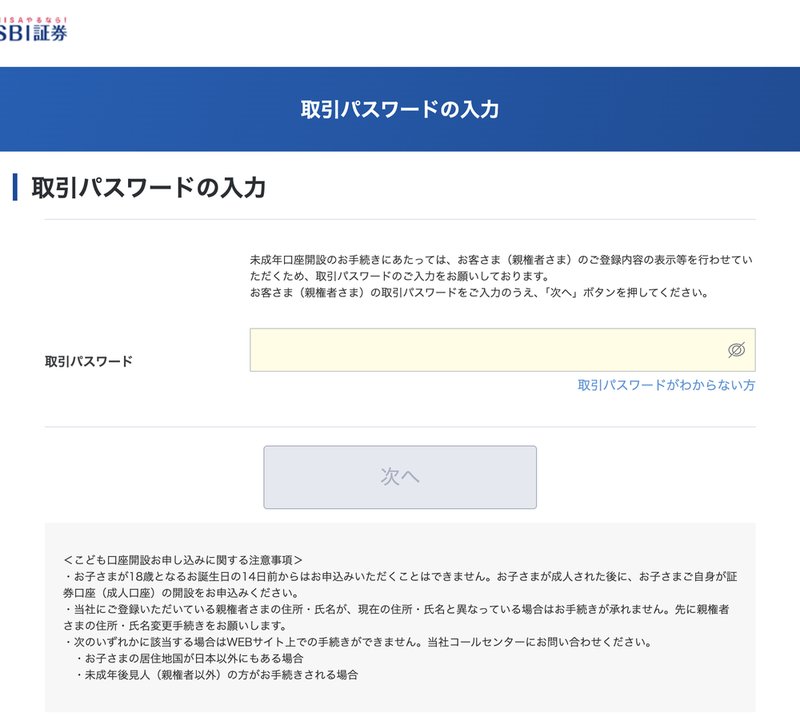
こども口座は、親の口座から申し込みます。最初に、親の取引パスワードを入力します。
申し込む人(親権者)や、子どもの名前・性別を入力します。電話番号と住所は、「親と同じものを登録」を選べるので、入力はすぐ終わりました。
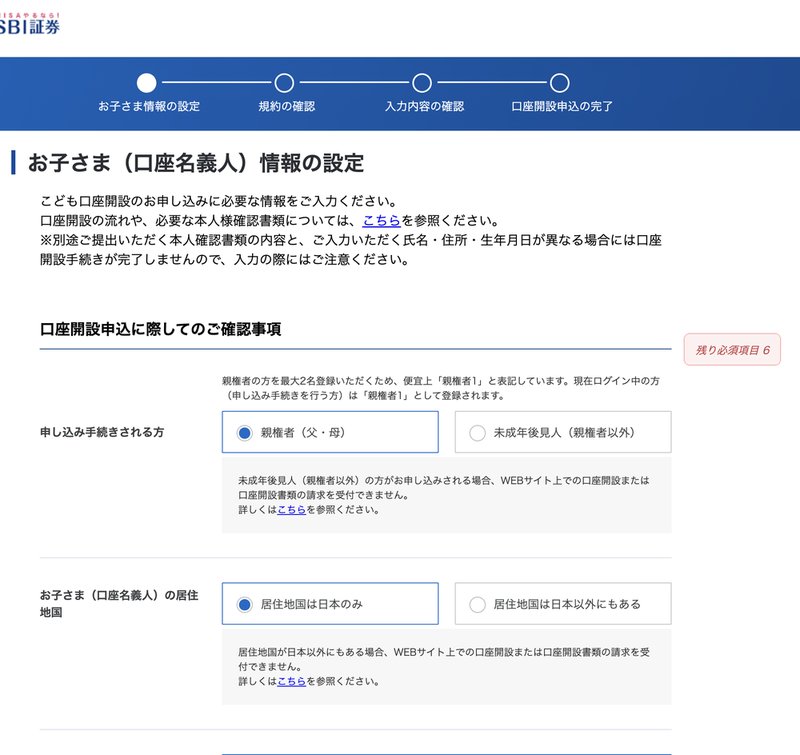
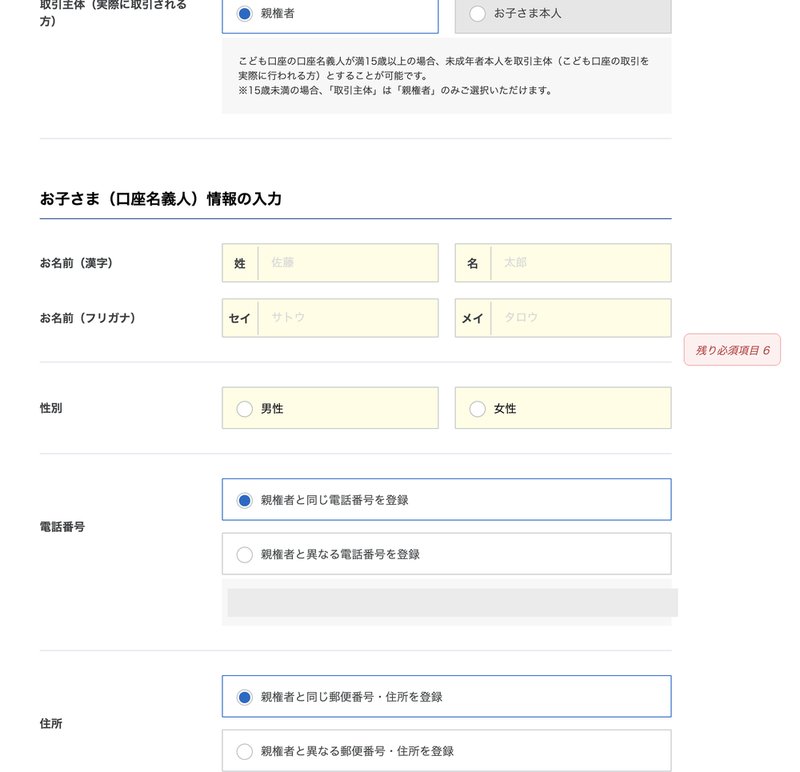
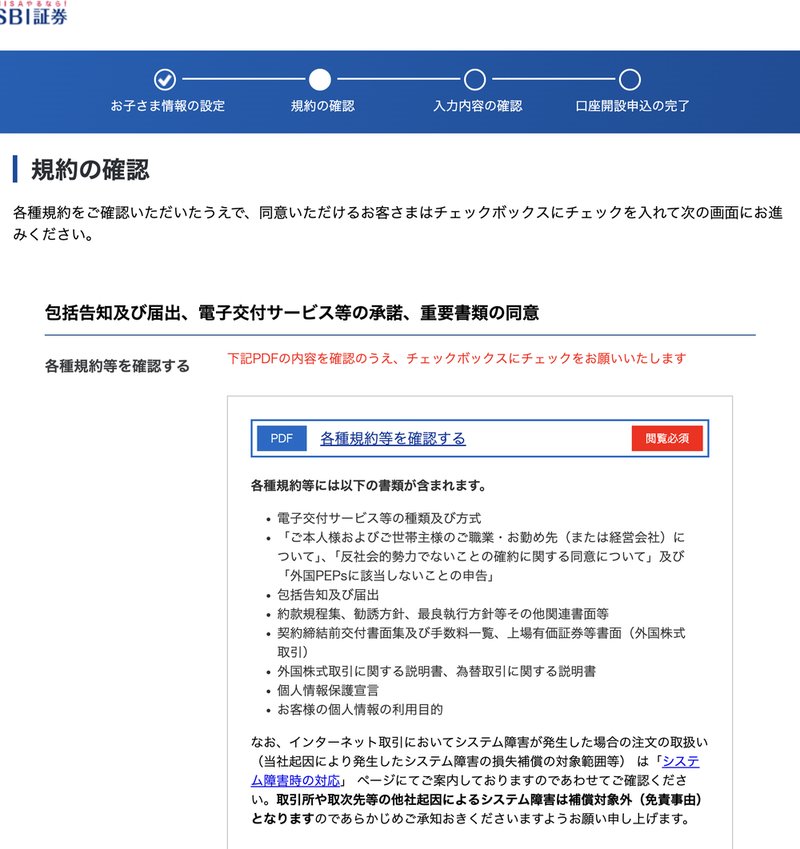
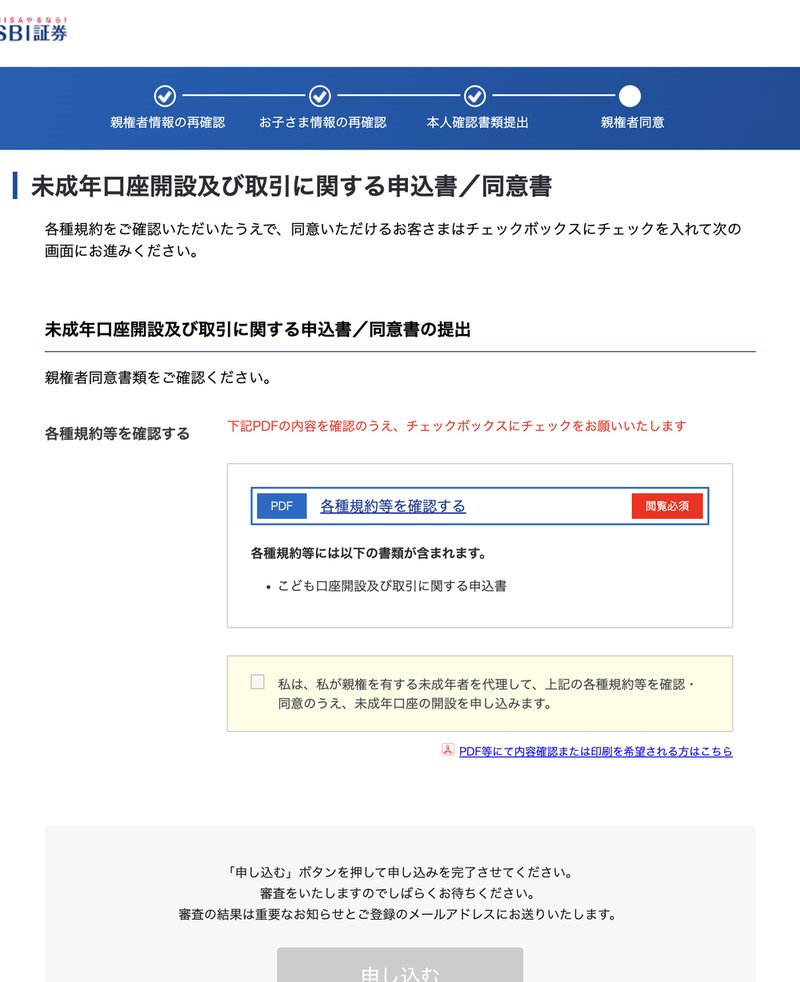
各種規約のPDFを確認して、チェックを入れて進みます。
子どものマイナンバーカードと、続柄を確認する書類(わが家は住民票)、親の本人確認書類を、WEBで提出しました。
最後に、親権者として同意のチェックを入れて「申し込む」を押せば完了です。審査の結果は、メールで届きます。
 なおママ
つまずいたところはありませんでした。この画面を見ながら進めれば、だれでも簡単に申し込めると思います😊
申し込んでから、口座ができるまで
わたしは書類を提出して、今は審査の結果を待っているところです(2026年11月時点)。口座ができたら、どのくらい日数がかかったかを、ここに追記しますね😊
こどもNISA(子供NISA)に関するよくある質問
- こどもNISAは、いつから始まりますか?
-
2027年1月から始まる予定です。SBI証券では、2026年10月から事前受付が始まっています。
- 何歳から何歳まで使えますか?
-
0歳から17歳までです。18歳になると、子ども本人のNISAとして、そのまま持ち続けられます(親のNISAに入るわけではありません)。
- きょうだいがいる場合、全員分の口座が必要ですか?
-
こどもNISAは子ども1人ずつの口座です。わが家は、きょうだいで差が出ないように4人分を同時に申し込みました。
- 申し込みに必要な書類は?
-
わが家は、子どものマイナンバーカードと、家族全員分が載った住民票、親の本人確認書類を提出しました。
- 途中でお金を引き出せますか?
-
原則として0〜11歳のあいだは引き出せません。12歳以降は、子どもの同意など一定の条件のもとで引き出せます。
- 贈与税はかかりますか?
-
親が子どもの口座に入れたお金は、贈与にあたると言われています。1年間の贈与が110万円までなら、贈与税はかからないのが基本です。くわしくは税務署にご確認ください。
まとめ:こどもNISAは「子どものお金を、長く育てたい家庭」に
こどもNISAは、子どもの名義で、長い時間をかけてお金を育てていける制度です。
一方で、元本保証ではなく、12歳までは原則引き出せないので、すぐに使うお金には向きません。
わが家は、子どもの貯金やお年玉など「子どものお金」の範囲で、4人分を始めることにしました。親が手をつけないお金の範囲で、子どもと一緒に、貯金や投資、時間を味方にするお金の育て方を学んでいけたらと思っています。
最後まで読んでくださって、ありがとうございます。
迷っている人は、まずはSBI証券のこどもNISAの公式ページで、事前受付の内容を確認してみてくださいね。ひとりじゃないよ☺️
📝 あわせて読みたい関連記事



コメント